صكوك الادخار "صح": الأهلية والعوائد والاسترداد المبكر
علي المسفر · تمت المراجعة في 13 أكتوبر 2026
"صح" هو منتج لصكوك الادخار الحكومية السعودية المواطنين السعوديين الذين تزيد أعمارهم عن 18 عامًا. ال الحد الأدنى للاشتراك 1,000 ريال سعودي من خلال مؤسسة مالية مشاركة. كل إصدار له نافذة العودة والاشتراك الخاصة به. يتم الاحتفاظ بـ Sah لمدة استحقاق مدتها سنة واحدة أو يتم استردادها في النوافذ المنشورة، مع مصادرة الأرباح المتراكمة على الانسحاب المبكر.
المركز الوطني لإدارة الدين (إن دي إم سي) ينشر تقويم صح المباشر والمؤسسات المشاركة وشروط الإصدار. السعر المقتبس لإصدار سابق ليس هو سعر الاشتراك الجديد. اقرأ العدد الحالي قبل الالتزام بالنقود.
صح مسجل ولكن لا يتم شراؤه أو بيعه في البورصة السعودية. وله قواعد دخول وخروج مختلفة عن الصكوك المدرجة أو وحدات الاستثمار العقاري أو حساب التوفير البنكي العادي.
من يمكنه الاشتراك وكم المبلغ؟
الحالة
وصف NDMC الحالي
ما يجب التحقق منه
المشترك المؤهل
مواطن سعودي أكبر من 18 سنة
الجنسية والعمر الأهلية؛ الإقامة السعودية وحدها لا تكفي.
المؤسسة المشاركة
حساب لدى إحدى المؤسسات التي أظهرها NDMC
مسار اشتراك Sah الحالي الخاص بمزود الخدمة الخاص بك.
الحد الأدنى
1,000 ريال سعودي القيمة الاسمية للصك الواحد
النقد المتاح خلال فترة الاكتتاب في الإصدار.
الحد الأقصى للبرنامج
200,000 ريال سعودي للشخص الواحد عبر قضايا البرنامج
ممتلكاتك الحالية والقدرة المتبقية.
يدرج NDMC حاليًا المؤسسات المشاركة على بوابة Sah. تحقق من تلك القائمة الحية. حساب وساطة مختلف أو جواز سفر غير سعودي لا يخلق الأهلية.
كيف يعمل اشتراك صح
افتح تقويم NDMC Sah وحدد الإصدار الحالي أو التالي. لاحظ تواريخ الاشتراك وشروط العودة والاستحقاق المعلنة.
استخدم مؤسسة مالية مشاركة تمتلك فيها حسابًا مؤهلاً. اتبع رحلة طلب صح لتلك المؤسسة بدلاً من البحث عن رمز تداول تداول.
تأكد من عدد الصكوك بقيمة 1,000 ريال سعودي وإجمالي الاشتراك وحد البرنامج المتبقي قبل التأكيد.
احفظ إيصال الاشتراك وشروط الإصدار. التأكد من تفاصيل التخصيص والاحتفاظ في حساب المؤسسة.
قم بتقويم موعد الاستحقاق لمدة عام واحد ونوافذ الاسترداد المبكر المسموح بها إذا كنت قد تحتاج إلى النقد عاجلاً.
يقول NDMC أن Sah ليس لديه رسوم اشتراك. قم بتأكيد أي شروط حساب منفصلة مع مؤسستك المشاركة وتحقق من التقويم الحالي بدلاً من افتراض الاشتراك المستمر.
كيف يتم حساب العائد ودفعه؟
العائد ثابت لكل إصدار ولكن قد يختلف بين الأعداد الشهرية. إن دي إم سي يقول الربح يتم دفعه عند استحقاق سنة واحدة. كما ينص على أن المنتج متوافق مع أحكام الشريعة الإسلامية. ينقل هذا الدليل وصف المُصدر ولا يقدم حكمًا دينيًا مستقلاً.
وللتوضيح فقط، فإن صكًا واحدًا بقيمة 1,000 ريال سعودي بعائد سنوي افتراضي قدره 4% سيحقق ربحًا قدره 40 ريالًا سعوديًا عند الاستحقاق، مما يجعل مبلغ 1,040 ريال سعودي من أصل المبلغ وأرباحًا إذا تم الاحتفاظ به طوال المدة. هذا ليس عرض NDMC أو معدل الإصدار الحالي. اقرأ السعر والشروط الفعلية في الإعلان المباشر.
ماذا يحدث إذا كنت بحاجة إلى المال في وقت مبكر؟
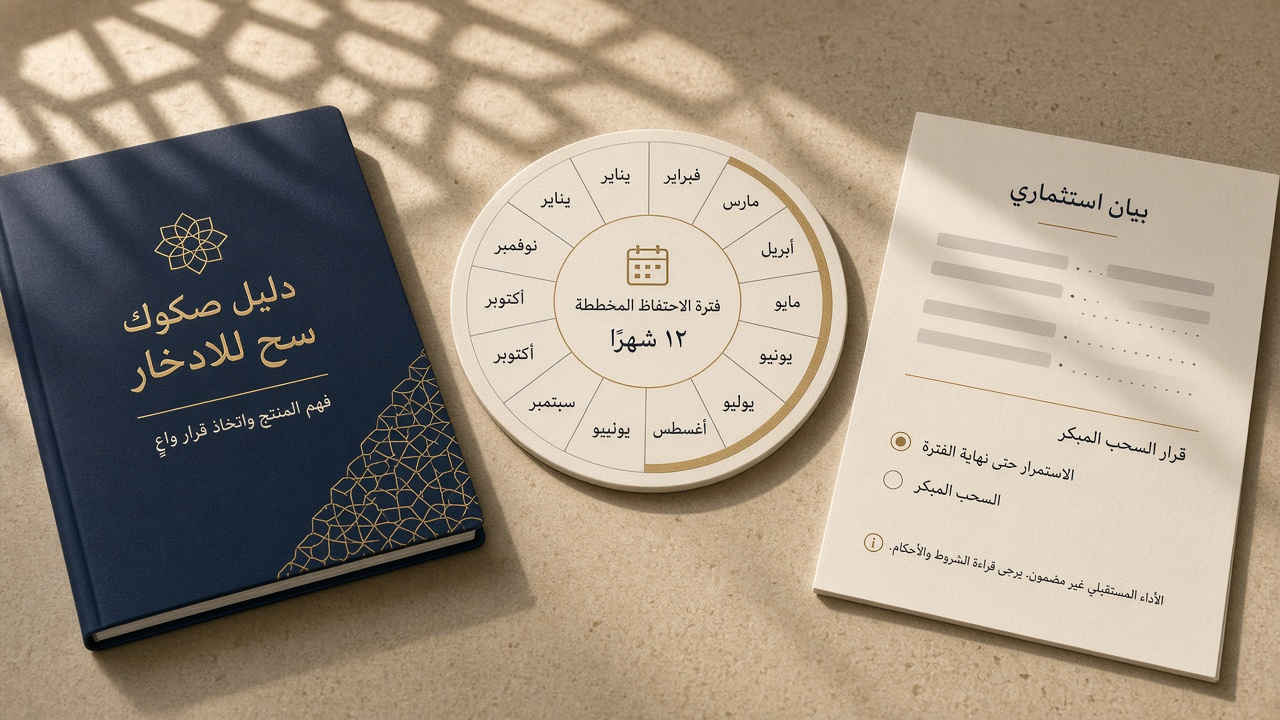
لا يتم تداول Sah في البورصة. تسمح NDMC لحامليها بطلب الاسترداد المبكر فقط في الفترات المحددة في تقويمها السنوي. وتقول إن الربح المتراكم لا يتم اكتسابه عندما يخرج حامله مبكرًا. وبالتالي فإن القدرة على الاسترداد في نافذة تختلف عن الوصول اليومي إلى رصيد البنك.
قبل الاشتراك، قرر ما إذا كان بإمكانك ترك المبلغ لمدة عام كامل. إذا كنت قد تحتاج إليها عاجلاً، قم بمقارنة خسارة أرباح "صح" المتراكمة عند الاسترداد المبكر مع شروط الوصول الخاصة بمنتجات التوفير الأخرى. احتفظ باحتياطي نقدي منفصل لتلبية الاحتياجات على المدى القريب.
باستخدام الإصدار الافتراضي بقيمة 1,000 ريال سعودي بفائدة 4% أعلاه، فإن المستثمر الذي يقوم بالاسترداد مبكرًا بموجب القواعد المنشورة سيتخلى عن الربح التوضيحي الكامل البالغ 40 ريال سعودي؛ سيكون من المضلل التعامل مع بضعة أشهر من العائدات المتراكمة على أنها أموال نقدية قابلة للسحب. تحقق من نافذة الاسترداد المباشر والموعد النهائي للمعالجة الخاص بالمؤسسة المشاركة قبل الاعتماد على تاريخ معين لتوفر النقد.
صه مقابل الصكوك المدرجة وحساب التوفير
المنتج
كيفية الدخول أو الخروج
السؤال الرئيسي
ساه
الاشتراك عبر إحدى المؤسسات المشاركة؛ احتفظ بها حتى تاريخ الاستحقاق أو استخدم نافذة الاسترداد المنشورة.
هل أنا مؤهل، وهل يمكنني ترك المال لمدة عام واحد؟
الصكوك المدرجة في البورصة
قم بالشراء أو البيع من خلال أحد أعضاء السوق المؤهلين بسعر السوق المتاح.
ما هي جهة الإصدار والسعر والسيولة وشروط الاستحقاق؟
حساب التوفير البنكي
الإيداع والسحب بموجب اتفاقية الحساب البنكي.
ما هي شروط الدخول والسعر والحساب المطبقة؟
هذه الطرق لها مخاطر وشروط قانونية مختلفة. لا تجعل جهة الإصدار الحكومية جميع منتجات الادخار أو الصكوك متطابقة. قارن بين العقد الدقيق وحاجتك للسيولة.
قراءة تقويم قضية صح على أربع مراحل
قبل الاشتراك، حدد الإصدار المباشر وشروط الأهلية والمؤسسات المشاركة والعودة المعلنة وتاريخ فتح وإغلاق النافذة.
أثناء الاشتراك، تأكد من عدد الصكوك المطلوبة بقيمة 1,000 ريال سعودي والحد التراكمي للبرنامج والموعد النهائي للتأكيد للمؤسسة.
بعد التخصيص، قم بحفظ معرف الإصدار والحيازة الفعلية وتاريخ الاستحقاق وشروط الربح الموضحة في حساب مؤسستك.
قبل تاريخ الاستحقاق، تحقق مما إذا كنت لا تزال بحاجة إلى النقد مبكرًا. إذا كان الأمر كذلك، فابحث عن نافذة الاسترداد المنشورة التالية والموعد النهائي للمعالجة الخاص بالمؤسسة؛ وإلا تحقق من طريق دفع الاستحقاق المذكور.
التقويم أكثر فائدة من مقال قديم يقتبس عودة الشهر الماضي. معدل الإصدار ثابت لذلك الإصدار، لكن الإصدار التالي قد يحمل معدلًا مختلفًا وتواريخ مختلفة. أعد فتح بوابة NDMC في كل مرة تفكر فيها في الاشتراك.
قم بتصميم نموذج للنقود التي يمكنك استخدامها بالفعل
المسار الافتراضي
نتيجة نقدية توضيحية
شرط مهم
صكوك واحدة بقيمة 1,000 ريال سعودي تستحق لمدة عام بفائدة 4%
1,040 ريال سعودي الأصل بالإضافة إلى الربح
فقط إذا كان الإصدار الفعلي يحمل هذا المعدل ويتم الاحتفاظ به حتى تاريخ الاستحقاق
خمسة من نفس الصكوك الافتراضية المحتفظ بها حتى تاريخ الاستحقاق
5,200 ريال سعودي لاشتراك 5,000 ريال سعودي
لا تزال خاضعة للشروط الفعلية لهذه المشكلة
صكوك واحدة تم استردادها مبكراً في فترة مسموح بها
أصل المبلغ 1,000 ريال سعودي في هذا المثال المبسط؛ لا يوجد ربح مستحق
يعتمد التوقيت على النافذة المنشورة ومعالجة المؤسسة
نسبة الـ 4% وجميع الأرقام النقدية هي أمثلة مخترعة، وليست عرضًا حاليًا. إنها تجعل مقايضة السيولة مرئية: العائد السنوي المسعر مفيد فقط إذا كان بإمكانك الاحتفاظ بالاشتراك طوال المدة. قم بتأكيد شروط الاسترداد وتفاصيل الدفع الخاصة بالإصدار المحدد.
ثلاثة أسئلة قبل الالتزام بالادخار
أولاً، هل المشترك مؤهل بموجب شروط الجنسية والعمر والمؤسسة المشاركة في NDMC؟ العنوان السعودي أو حساب الوساطة العادي لا يكفي. ثانياً، هل ستترك المساهمة ما يكفي من النقود لتغطية النفقات قبل موعد استحقاقها لمدة عام واحد؟ إن نافذة الاسترداد المنشورة لا تعادل السحب من حساب مصرفي في أي يوم.
ثالثًا، كيف يمكن مقارنة المشكلة المحددة بالبدائل التي تتأهل لها بالفعل؟ ضع في اعتبارك الوصول والمدة وأساس الإرجاع والهيكل القانوني لكل منتج. يمكن بيع الصكوك المدرجة بسعر السوق الذي قد يختلف عن القيمة الاسمية. يتبع الحساب البنكي قواعد السحب والأسعار الخاصة به. إن "ساه" هو منتج ادخاري حكومي متميز، وليس وعدا عاما بأن جميع الصكوك تعمل بنفس الطريقة.
استخدم الحد الأقصى للبرنامج كحد تراكمي
إن دي إم سي ينص على حد أقصى قدره 200,000 ريال سعودي للشخص الواحد عبر مشكلات البرنامج. وهي ليست علاوة جديدة بقيمة 200,000 ريال سعودي لكل إصدار شهري. إذا كان المدخر المؤهل الافتراضي يمتلك بالفعل مبلغ 195,000 ريال سعودي بموجب البرنامج، فسيبقى 5,000 ريال سعودي فقط من المساحة الإضافية أقل من هذا الحد الأقصى المنصوص عليه، مع مراعاة السجلات الحالية للمؤسسة وقواعد الإصدار.
نظرًا لأن اشتراكات "صح" تستخدم وحدات اسمية بقيمة 1000 ريال سعودي، فلا يمكن للمدخر في هذا المثال أن يأخذ في الاعتبار ما لا يزيد عن خمس وحدات إضافية ضمن تلك المساحة الإضافية. تحقق من البوابة المباشرة والمؤسسة المشاركة لمعرفة السعة الفعلية قبل الإرسال؛ لا تستنتج ذلك فقط من لقطة شاشة الحساب القديم. احتفظ بتأكيدات التخصيص من الإصدارات السابقة لتسوية الإجمالي التراكمي.
المصادر ومزيد من القراءة
تم التحقق من المراجع الأساسية لهذا الدليل. يمكن أن تتغير الرسوم وساعات التداول والأذونات التنظيمية؛ تأكيد الشروط الحالية قبل التصرف.
هل يمكن للمقيم السعودي غير المواطن الاشتراك في نظام "صح"؟+
تقصر NDMC حاليًا اشتراكات Sah على المواطنين السعوديين الذين تزيد أعمارهم عن 18 عامًا. الإقامة وحدها لا تلبي قاعدة الأهلية المعلنة.
هل يمكنني شراء أو بيع صح عبر تداول؟+
لا، تقول NDMC أن ساه مسجل ولكن لا يتم تداوله في البورصة السعودية. يتم الاشتراك والاسترداد المبكر من خلال المؤسسات المشاركة والنوافذ المنشورة.
هل العائد هو نفسه كل شهر؟+
لا، العائد ثابت لإصدار معين ولكن يتم تحديده حسب ظروف السوق لكل إصدار. تحقق من تقويم وإعلان NDMC الحالي.
هل سأحتفظ بالأرباح المتراكمة إذا قمت بالاسترداد المبكر؟+
لا. تنص NDMC على أن المالك الذي يخرج قبل تاريخ الاستحقاق لا يحصل على الأرباح المتراكمة. الاسترداد المبكر متاح فقط في النوافذ التي يظهرها تقويم البرنامج.
تحذير المخاطر
يمكن أن تتغير شروط الصح والعائدات والنوافذ بين الإصدارات. يؤدي الاسترداد المبكر إلى خسارة الأرباح المتراكمة، ويقتصر المنتج على المشتركين المؤهلين. وهذا وصف تربوي، وليس توصية ادخارية شخصية أو حكم ديني.
قارن الوسطاء المتاحين للمقيمين في السعودية
هذه هي بطاقات الوسيط الدولية من مقارنتنا السعودية. ولم يتحقق أي منهم من الوصول المباشر إلى تداول أو ترخيص هيئة السوق المالية السعودية في تلك المقارنة. بالنسبة للأسهم وصناديق الاستثمار العقارية والصكوك المدرجة في السعودية، استخدم دليل أعضاء البورصة السعودية الرسمي وتحقق من أذونات هيئة السوق المالية للعضو. تستخدم اشتراكات Sah المؤسسات المدرجة حاليًا بواسطة NDMC. تقارن بطاقات الوسيط أدناه حسابات الاستثمار الدولية للمنتجات الأخرى؛ فهي ليست قنوات اشتراك صح.